债券交易费用怎么入账?金融资产账务处理三步走
<配资注册>债券交易费用怎么入账?金融资产账务处理三步走
在企业的财务管理中金融资产债券投资账务处理,债券交易费用的会计处理是一项重要且需要遵循严格规范的工作。
首先,我们需要明确债券交易费用的构成。债券交易费用通常包括佣金、手续费、印花税等。在进行会计分录处理时,其基本原则是将这些交易费用合理地分配到相关的会计科目中。
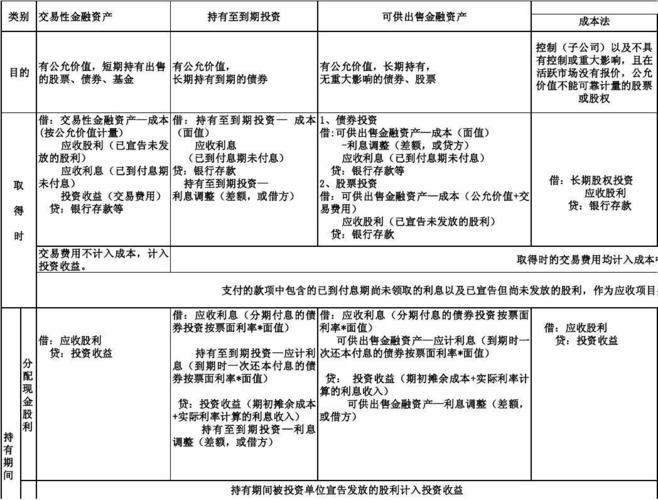
对于购买债券时发生的交易费用,如果企业将该债券分类为以摊余成本计量的金融资产金融资产债券投资账务处理,那么交易费用应当计入债券的初始入账成本。会计分录如下:
借:债权投资 - 成本(债券面值)
债权投资 - 利息调整(交易费用及溢价或折价)
贷:银行存款(实际支付的价款,包括交易费用)
如果企业将债券分类为以公允价值计量且其变动计入其他综合收益的金融资产债券交易费用怎么入账?金融资产账务处理三步走,交易费用同样计入初始入账成本。会计分录为:
借:其他债权投资 - 成本(债券面值)
其他债权投资 - 利息调整(交易费用及溢价或折价)
贷:银行存款(实际支付的价款,包括交易费用)
当企业出售债券时,发生的交易费用应从出售所得款项中扣除。例如,出售以摊余成本计量的债券时,会计分录如下:
借:银行存款(实际收到的价款,扣除交易费用)
投资收益(交易费用)
贷:债权投资 - 成本
债权投资 - 利息调整(如有)
投资收益(差额,可能在借方或贷方)
以下是一个简单的表格,对不同情况下债券交易费用的会计处理进行对比:
债券分类购买时交易费用处理出售时交易费用处理
以摊余成本计量的金融资产
计入初始入账成本
从出售所得款项中扣除,计入投资收益
以公允价值计量且其变动计入其他综合收益的金融资产
计入初始入账成本
从出售所得款项中扣除,计入投资收益
在处理债券交易费用的会计分录时债券交易费用怎么入账?金融资产账务处理三步走,需要严格遵循会计准则和企业的会计政策,确保会计信息的准确性和可比性。同时,要对相关的交易凭证和文件进行妥善保存,以备审计和查询之用。
总之,正确处理债券交易费用的会计分录对于准确反映企业的财务状况和经营成果具有重要意义,财务人员应当熟练掌握相关规范和操作流程。
本文 配资注册 原创,转载保留链接!网址:http://wwww.yao-cn.com/html/2684.html
本文由[配资注册机构名称]原创撰写,著作权归[配资注册机构名称]所有。未经书面授权,任何单位或个人不得以任何形式复制、转载、摘编、修改、传播本文全部或部分内容。

2026年更新 中国量化对冲基金公司排名一览 助您选靠谱私募
开人力资源中介加盟要花多少钱?加盟费明细与条件一览
开人力资源中介到底要多少钱?29万、16万还是10万?
统计学销售额总指数公式怎么算?物流专业期末考点速看
2026年靠谱的P2P理财公司排名,新手必看避坑指南
销售额总指数公式怎么用?一学就会的统计口诀
2015年4季度银行理财能力综合排名,你想知道的都在这
邻里因停车起争执互殴被拘!警方提示打架成本有多高(附图片)
情侣为200元加油费互殴被罚!警方提醒:打架成本高,动手前看这张图
打架成本有多高?警方提示:别因一时冲动,换来拘留和后悔
人力投资收益是现金为王,五年周期里存钱才是真保值
支付宝信用分576能干嘛?教你用蚂蚁积分换提现额度